L'elettrico in Borsa: il nuovo piano di Porsche
Con la strategia “Sportwagenschmiede '35”, Porsche promette un portafoglio più esclusivo, un’organizzazione drasticamente più snella e una struttura finanziaria meno dipendente dai volumi. Nel medio termine punta a 41-45 miliardi di euro di ricavi, a un margine operativo del 10-15% e a un net cash flow margin automotive del 9-12%. Ma il management avverte: nello scenario oggi incorporato nel piano, i risultati sono più probabili nella parte bassa degli intervalli.
Una nuova strategia per uscire dalla fase di transizione
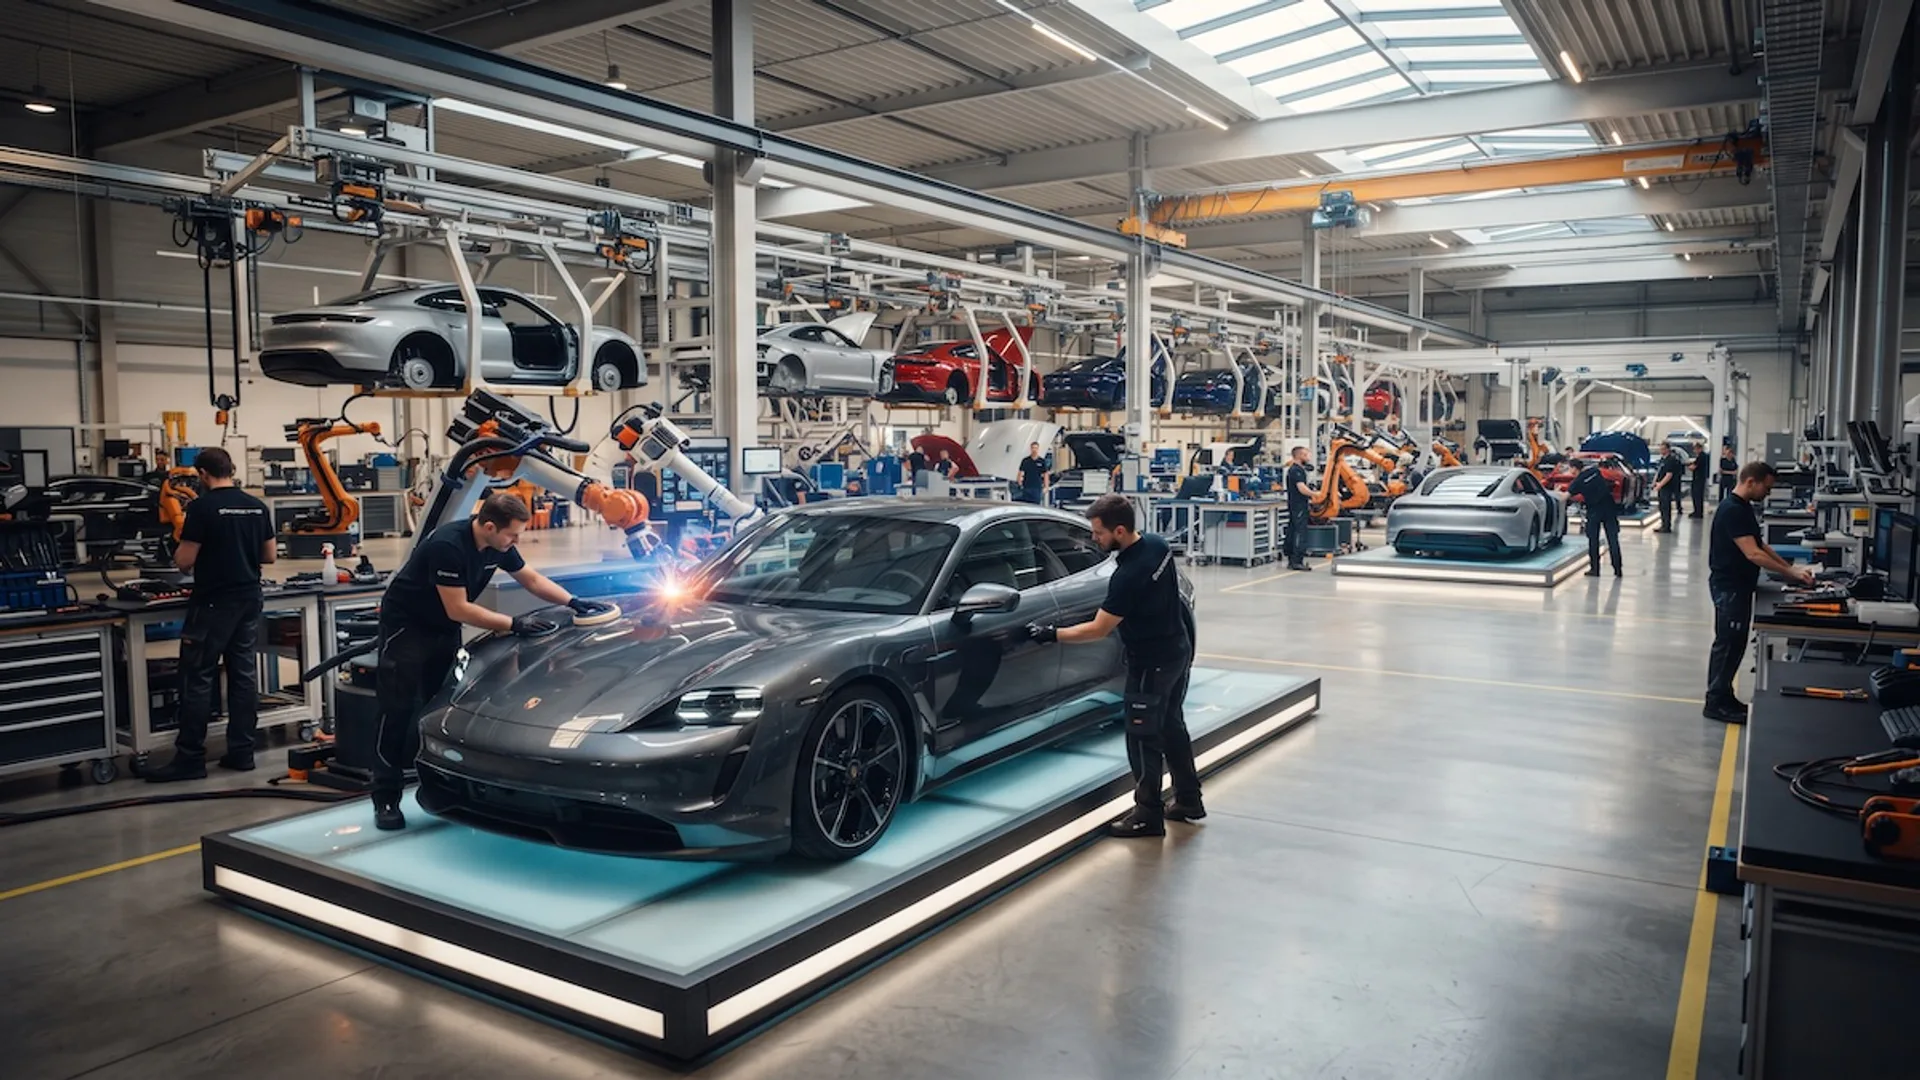
Porsche prova a voltare pagina dopo gli anni più difficili della sua storia recente. Al Capital Markets Day del 7 ottobre, organizzato presso il centro di sviluppo di Weissach, il gruppo ha presentato “Sportwagenschmiede '35”, letteralmente la “fucina delle auto sportive” al 2035: una strategia che combina riposizionamento verso l’alto della gamma, riduzione della complessità, taglio strutturale dei costi e minore intensità di capitale.
L'obiettivo dichiarato dal CEO Michael Leiters è rafforzare Porsche come produttore di auto sportive più desiderabile, estendendo la filosofia del marchio a tutte le linee di prodotto e concentrando l’espansione sui segmenti con i margini più elevati. Il principio guida resta “Value over Volume”: difendere il prezzo, l’esclusività e la redditività per veicolo, anche a costo di rinunciare a una parte dei volumi.
La trasformazione è articolata in tre fasi. Nel breve periodo Porsche vuole ridimensionare la base dei costi e abbassare il punto di pareggio; nel medio termine arriverà una nuova offensiva di prodotto; nel lungo periodo il gruppo punta a consolidare i risultati ottenuti, raggiungendo entro il 2035 un assetto caratterizzato da un marchio più forte, da una redditività maggiore e da una generazione di cassa strutturalmente superiore.

I nuovi target presentati al mercato finanziario
Il cuore del Capital Markets Day è il nuovo quadro finanziario. Porsche punta nel medio termine a:
- 41-45 miliardi di euro di ricavi di gruppo;
- 10-15% di margine operativo sulle vendite;
- un break-even inferiore a 200.000 veicoli;
- 9-12% di net cash flow margin automotive.
Nel lungo periodo, il target strategico sale al 15% per il margine operativo e al 12% per il net cash flow margin automotive.
Il salto rispetto al 2025 è considerevole. La base di confronto indicata dal gruppo è costituita da circa 36 miliardi di euro di ricavi, un return on sales dell’1,1%, penalizzato dagli oneri di riallineamento strategico, e un net cash flow margin automotive pari al 4,7%. Per raggiungere il nuovo obiettivo, i ricavi dovranno crescere del 14-25%, ma la redditività dovrà aumentare molto più rapidamente rispetto al fatturato.

Il management indica la parte bassa della guidance
Gli intervalli presentati sono ampi, ma Porsche ha adottato un’importante cautela. Il piano incorpora già un euro forte, volumi più bassi in Cina, maggiori costi regolatori, ammortamenti persistentemente elevati e la prosecuzione dei dazi statunitensi del 15%.
Con queste ipotesi, la società ritiene più probabile che il margine operativo e il net cash flow margin si collochino nella parte bassa dei rispettivi intervalli. Per raggiungere il limite superiore sarebbe necessario un contesto macroeconomico e geopolitico più favorevole, oppure l’introduzione di ulteriori iniziative di creazione di valore non ancora incluse nel piano.
Il vero riferimento finanziario, almeno nello scenario di base, appare quindi più vicino al 10% di margine operativo e al 9% di cash flow margin che non al 15% e al 12%. La parte alta rappresenta una combinazione di una migliore esecuzione interna e di condizioni esterne più favorevoli.
Break-even sotto 200 mila auto
La riduzione del punto di pareggio è il fulcro industriale della strategia. Porsche vuole diventare profittevole con meno di 200.000 veicoli annui, rendendo i risultati meno dipendenti dalla scala e più resistenti alle oscillazioni della domanda.
Il gruppo non ha indicato il livello esatto del break-even attuale, ma la presentazione attribuisce il miglioramento a quattro leve: maggiore pricing power, portafoglio più efficiente, catena del valore più efficiente e organizzazione più snella.
Non è dunque un piano basato su un forte ritorno dei volumi. È una strategia di repricing e rightsizing, in cui Porsche accetta una scala inferiore purché ogni vettura venduta generi ricavi, margini e cassa più elevati.

Prezzo più alto per ogni automobile e più personalizzazione
Il riposizionamento verso l’alto parte dalla fascia più esclusiva della clientela. Sui 10.000 veicoli di vertice della gamma, Porsche punta a ottenere, nel medio termine, un aumento del prezzo medio di vendita di circa il 20%, al netto dell’inflazione e dei normali aumenti di listino.
La crescita dovrà essere sostenuta da un mix migliore di modelli e versioni, da nuove flagship, dalle personalizzazioni dell'Exclusive Manufaktur e, soprattutto, dal programma Sonderwunsch, destinato ai clienti che richiedono esemplari unici o prodotti in serie molto limitate.
Porsche intende moltiplicare il fatturato del business bespoke per circa 6 volte e aumentare di circa il 20% il valore delle opzioni installate su ciascun veicolo nell’offerta predefinita. La personalizzazione non viene quindi trattata come un accessorio di marketing, bensì come una vera fonte di margine e di differenziazione.
A sostegno di questa strategia, il gruppo ricorda di disporre di un parco circolante globale di 4,35 milioni di Porsche, con oltre il 60% dei clienti legati al marchio da più di dieci anni. Secondo la società, i clienti di vertice spendono fino a 13 volte più della clientela media.

Meno versioni, più vendite per ciascun modello
L’esclusività dovrà convivere con una forte semplificazione industriale. Porsche intende ridurre di circa il 20% il numero di varianti di prodotto, concentrandosi su quelle più emozionali e redditizie. Il risultato atteso è un aumento delle vendite di circa il 30% per ciascuna variante.
La razionalizzazione permetterà di ridurre i costi di sviluppo, di attrezzature, di omologazioni, di componenti e la complessità della produzione. Non significa però un portafoglio complessivamente più ristretto: Porsche vuole eliminare le versioni marginali all’interno delle linee esistenti, ma al contempo entrare in nuovi segmenti ad alta redditività.
La quota delle varianti collocate nei segmenti superiori **D ed E** dovrebbe passare dal 32% circa del portafoglio nel 2025 al 47% nel medio termine. L’incremento relativo è vicino al 45%, coerente con la nuova priorità attribuita alle fasce più resilienti e profittevoli del mercato.

Una nuova ammiraglia sopra la 911
Il piano di prodotto comprende una possibile vettura collocata “al di sopra della 911”, sviluppata su una nuova piattaforma per supersportive a motore centrale. Porsche ha annunciato che il 15 ottobre offrirà un primo sguardo a questa possibile architettura.
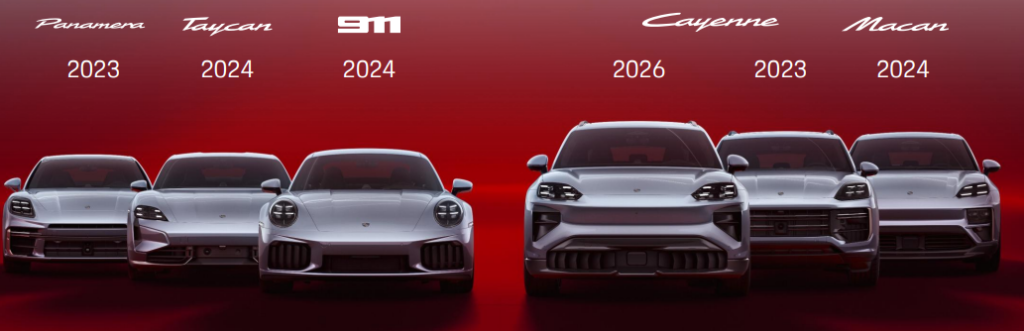
La gamma 911 verrà inoltre ampliata con nuove derivate altamente emozionali, mentre il gruppo sta valutando un SUV di segmento D posizionato al di sopra del Cayenne. Fino al 2030, Porsche punta a organizzare almeno un grande evento di prodotto all’anno.
Il messaggio è chiaro: la crescita non dovrà arrivare dai modelli di accesso, ma da nuove auto ad alto prezzo e margine, capaci di rafforzare ulteriormente il posizionamento tra premium e lusso.
718 elettrica e nuovo SUV termico nel 2028
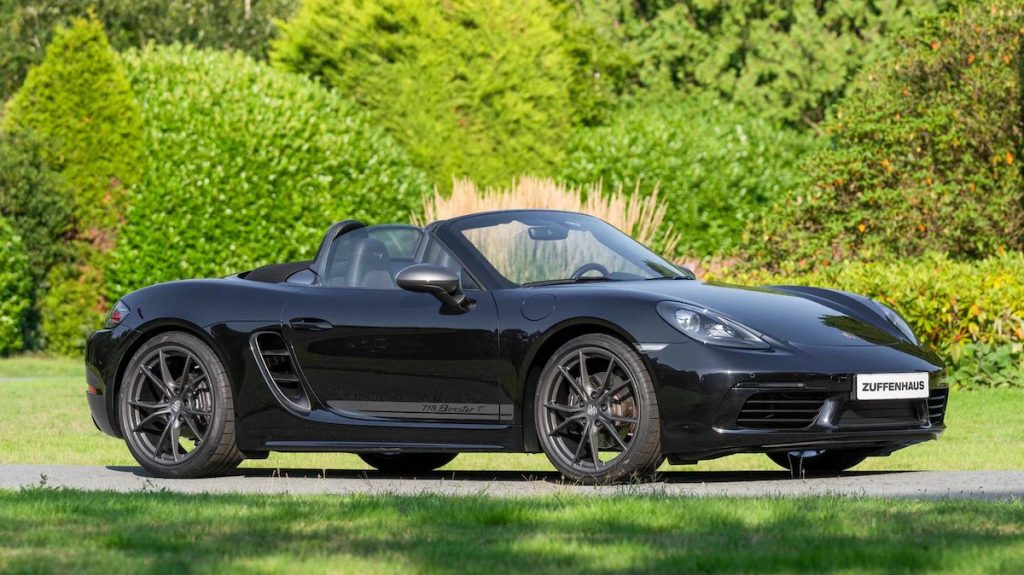
La strategia offre anche una maggiore visibilità nel calendario. Le nuove 718 Boxster e Cayman completamente elettriche dovrebbero sostenere le vendite nel loro primo anno pieno di produzione, previsto per il 2028. La presentazione descrive, per la Boxster, un’architettura della batteria progettata per preservare il carattere sportivo a motore centrale e la posizione di guida ribassata.
Sempre nel 2028 è previsto un nuovo SUV di segmento B, offerto parallelamente al Macan elettrico, ma con motorizzazioni a combustione e ibride plug-in. Dopo il ramp-up produttivo, il modello dovrebbe fornire un contributo significativo ai ricavi e agli utili nel 2029.
Tra i prodotti mostrati al CMD figurano inoltre la nuova 911 GT3 S/C, prima GT3 con tetto cabriolet completamente automatico, e il Cayenne Turbo Electric, indicato con una potenza fino a 1.156 CV, un'accelerazione da 0 a 100 km/h in 2,5 secondi e una ricarica fino a 400 kW.
La strategia elettrica diventa più flessibile
Uno dei passaggi più rilevanti è la conferma di un’offerta parallela tra le propulsioni. Nel medio termine, Porsche prevede un rapporto di circa due linee di modelli termici o ibridi plug-in per ogni linea completamente elettrica.
Non è l’abbandono dell’elettrificazione: la società continuerà a sviluppare modelli BEV, la prima sportiva elettrica a due porte e batterie di nuova generazione. Ma il precedente approccio, più dipendente da una rapida crescita della domanda di BEV, viene sostituito da una politica più orientata alle preferenze effettive dei clienti nei diversi mercati.
Sul fronte delle batterie, Porsche punta sull’utilizzo di celle cilindriche standardizzate. Rispetto all’attuale generazione di SUV elettrici, la tecnologia dovrebbe offrire fino al 20% di autonomia in più, fino al 50% di percorrenza aggiuntiva recuperata in dieci minuti di ricarica e una riduzione dei costi specifici dei materiali fino al 15%.
Cina ridimensionata sotto il 10% dei volumi
La strategia riconosce apertamente che la Cina non tornerà rapidamente ai livelli del passato. Nel 2020 il Paese rappresentava circa il 35% dei volumi Porsche; nel nuovo scenario di medio termine la quota è prevista a meno del 10%.
Porsche non prevede né una joint venture né una produzione locale obbligatoria. Il marchio resterà posizionato in nicchie ad alto valore, facendo leva sull’immagine “Engineered in Germany” e su un modello operativo scalabile.
Allo stesso tempo, verrà rafforzata la presenza tecnologica locale: la nuova struttura Porsche Technologies fungerà in Cina da hub per infotainment, ADAS, guida automatizzata e funzioni di comfort sviluppate o adattate specificamente per quel mercato.
È una risposta pragmatica alla pressione dei produttori cinesi: meno dipendenza dai volumi del Paese, ma maggiore localizzazione del software e delle funzionalità digitali.
Un programma di costi lungo tutta la catena del valore
La strategia non si limita a una generica promessa di efficienza. Porsche ha quantificato obiettivi di riduzione in quasi ogni area:
- circa 20% in meno nei costi di sviluppo per linea di modello;
- circa 10% in meno nei costi dei materiali dei nuovi progetti rispetto al precedente piano;
- circa 30% in meno nei costi del lavoro manifatturiero;
- circa 20% in meno nei costi commerciali e di marketing.
I tempi di sviluppo dei nuovi veicoli dovrebbero essere ridotti fino al 40% rispetto ai progetti precedenti, grazie a una maggiore modularità, una minore complessità, simulazioni più estese e una strategia di collaudo più selettiva.
La maggiore condivisione di piattaforme e componenti con il gruppo Volkswagen costituirà un’ulteriore leva. Porsche manterrà la guida della piattaforma per le sportive a motore centrale, ma utilizzerà, in collaborazione con Audi, le architetture PPC e PPE, preservando la differenziazione attraverso motori, assetto, software e caratteristiche specifiche del marchio.
La ristrutturazione arriva al management e all’organico
Il Capital Markets Day definisce obiettivi ben più ampi rispetto ai soli tagli già concordati con i sindacati. Nel medio termine Porsche punta a ridurre di circa il 40% le posizioni strutturali di management e di circa il 25% gli FTE (full-time equivalent, ossia gli impieghi a tempo pieno) complessivi, diretti e indiretti. L’ambizione strategica di lungo periodo porta alla riduzione degli FTE al 30%.
Questi obiettivi non equivalgono automaticamente ad altrettanti licenziamenti: comprendono riorganizzazione, uscite volontarie, turnover, riduzione dei livelli gerarchici e modifiche al perimetro societario. Il CMD non traduce le percentuali in un numero assoluto aggiuntivo.
Il piano sindacale già concordato, lo **Zukunftspaket**, prevede invece circa 9.000 riduzioni socialmente gestite e la protezione degli stabilimenti e della forza lavoro core fino al 2035. Il programma comprende anche misure salariali e previdenziali che dovrebbero ridurre i costi del personale di un ulteriore 10% rispetto al vecchio piano.
Anche la remunerazione verrà modificata. La componente individuale del bonus per il primo livello dirigenziale dovrebbe passare dal 10% al 30%, mentre Porsche intende proporre agli organi societari un piano azionario destinato a tutti i dipendenti.
Investimenti e ricerca scendono dopo il picco
Il 2026 è indicato come l’anno di picco degli investimenti. Successivamente, la combinazione di minore complessità, razionalizzazione dei progetti e maggiore efficienza nella ricerca dovrebbe portare il totale di capex automotive e costi R&D da 4,4 miliardi di euro a 3,5-4 miliardi nel medio termine, per una riduzione compresa tra il 9% e il 21%.
Porsche prevede inoltre che il capex e la ricerca capitalizzata scendano sotto gli ammortamenti. Questi ultimi resteranno elevati per effetto degli investimenti effettuati negli anni precedenti, in particolare nella trasformazione elettrica: ciò continuerà a pesare sul margine operativo, ma dovrebbe favorire la conversione dell’EBITDA in cassa.
Il modello industriale diventa quindi meno verticalmente integrato. Per le tecnologie e i venture, Porsche dichiara di voler privilegiare le partnership e le licenze rispetto alla proprietà diretta, coerentemente con le cessioni di Bugatti Rimac, MHP e di altre attività non core.
AI e digitalizzazione devono produrre risparmi misurabili
L’intelligenza artificiale entra nel piano soprattutto come leva di produttività. Porsche punta a moltiplicare il contributo economico annuale dell’AI per 2,5 volte nel medio termine.
Tra i primi progetti indicati figurano la configurazione della produzione “built-to-stock” tramite algoritmi e l’automazione basata sull’AI nel ciclo di sviluppo del software. MHP e Tata Consultancy Services saranno utilizzate come partner per scalare la digitalizzazione e l'intelligenza artificiale nel gruppo.
Il messaggio agli investitori è che l’AI dovrà tradursi in una riduzione delle ore di sviluppo, un minore uso di prototipi fisici, una migliore pianificazione della produzione e minori costi commerciali, e non limitarsi a nuove funzioni digitali per il cliente.
Il messaggio finale del CMD è netto: Porsche non cerca di tornare a essere più grande. Vuole diventare più esclusiva, più snella nel punto di pareggio e molto più redditizia per ogni automobile venduta.
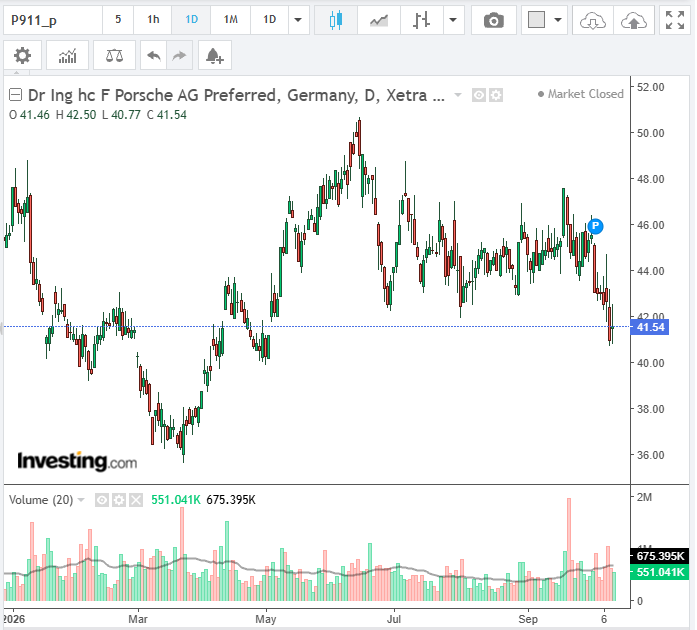
Pensi che il riposizionamento verso l'alto sia la strategia giusta per Porsche?
Analista finanziario, curioso di natura, Tesla owner e appassionato di e-mobility.